Aave 的 E-Mode 常被理解为“额度更高、资金效率更高”,于是容易顺带得出“也更安全”的结论。这个推论不成立,但也不能反过来说:同一仓位开了 E-Mode 就一定更危险。E-Mode 改变的是同一相关性类别内资产的可借比例,清算阈值也可能随类别参数调整。真正要判断的,是你实际借了多少、有效抵押参数是多少,以及类别内的相关性假设在压力下还站不站得住。
额度更高,首先放大的是借款空间
Aave v3 文档将 E-Mode 描述为面向相关资产的资本效率工具:用户在同一类别内供应并借入资产时,可获得更高的 LTV,典型场景包括 USD 锚定稳定币和质押 ETH 衍生品。这里的关键词是“相关”,不是“等价”。类别由治理设定,市场相关性并非参数能够人为保证;脱锚、价差扩大、赎回拥堵都可能让相关性在压力时段减弱。
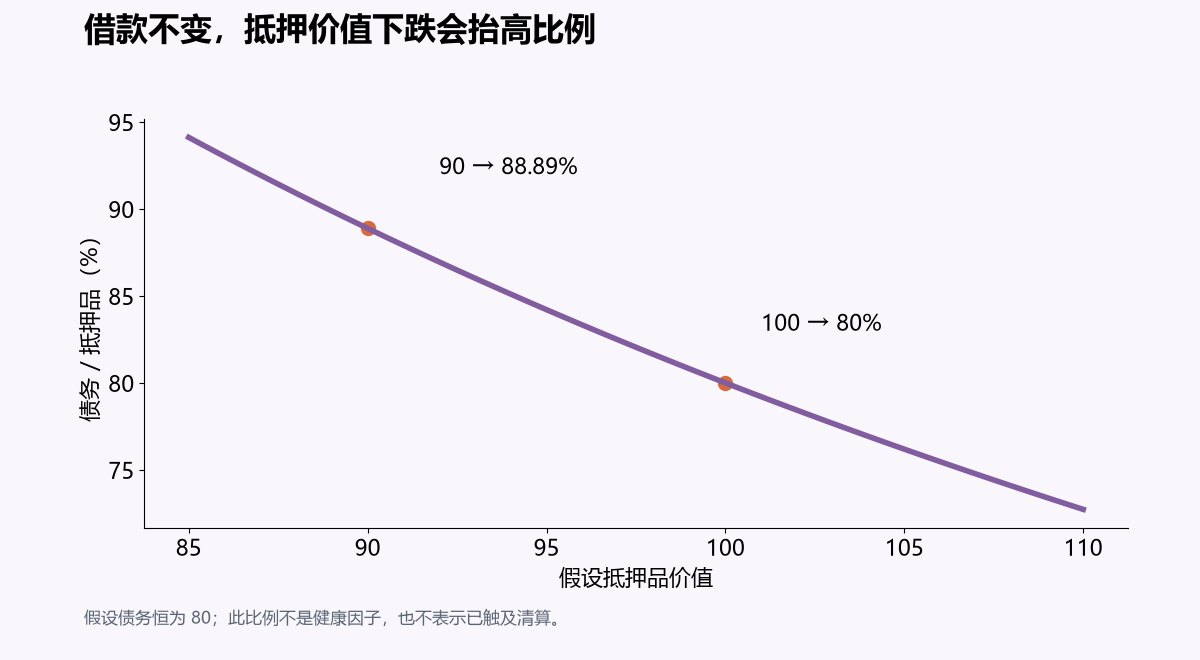
额度提高后,同样的抵押品可以支撑更多债务。假设抵押品价值 100、债务 80,债务/抵押比例为 80%。若抵押品跌 10% 至 90,债务不变,比例变为 80÷90≈88.89%。这个数字只描述债务相对抵押品的变化,不是健康因子;健康因子还要结合该仓位在所处市场、所选 E-Mode 类别及资产上适用的有效清算阈值等参数计算。
| 项目 | 数值 |
|---|---|
| 初始抵押品价值 | 100 |
| 初始债务 | 80 |
| 初始债务/抵押 | 80% |
| 抵押品下跌 10% 后 | 90 |
| 下跌后债务/抵押 | 约 88.89% |
这张表能说明一件事:抵押品跌一成,债务/抵押比例就从 80% 升到约 88.89%,缓冲明显变薄。但“变薄”是否触及清算,取决于有效清算阈值,而不是单看 88.89% 这个比例。若某类别的有效清算阈值高于此,仓位尚有空间;若阈值更低或参数更紧,风险就不同。所以不能用一个通用数字判断“E-Mode 一定更危险”。
相关性失效时,问题才真正暴露
E-Mode 的安全前提是类别内资产保持高度相关。以稳定币类别为例,若其中一个稳定币短暂脱锚,预言机价格与实际可兑换价值出现偏离,抵押品价值与债务价值的关系会迅速恶化。此时高额度不再是效率优势,而是把更多债务集中在同一个相关性假设上。质押 ETH 衍生品同理:衍生品与 ETH 的价差、赎回通道拥堵、惩罚事件,都可能让相关性在压力时段减弱。
还要区分“额度参数”和“清算参数”。E-Mode 提高的是可借比例;清算阈值和清算奖励应读取当前市场、所选 E-Mode 类别及资产适用的有效参数,类别参数可能覆盖普通储备参数,实际以版本和配置为准,并通过链上视图读取。不同市场版本、不同资产类别的参数并不相同,不能用一个固定数字套用。判断某个仓位是否安全,应看该市场当前实际参数,而不是记住某个“E-Mode 额度”。
一个可操作的判定方法
第一步,确认仓位是否处于 E-Mode,以及抵押品和债务是否属于同一类别。第二步,读取当前市场、所选 E-Mode 类别及资产适用的有效 LTV、清算阈值和健康因子,而不是只看可借额度;类别参数可能覆盖普通储备参数,实际以版本和配置为准。第三步,做压力测试:假设抵押品下跌 10%、15%、20%,分别计算债务/抵押比例,再与有效清算阈值比较,观察还剩多少空间。第四步,检查相关性假设:稳定币看脱锚历史与赎回机制,质押衍生品看价差与流动性。第五步,不把额度用满,留出额外缓冲。
E-Mode 是效率工具,不是安全等级,也不是危险标签。它把更多借款空间放进同一个相关性假设里;额度越高,越需要看有效参数、控制实际借款,并对相关性破裂做压力测试。把“能借更多”读成“更安全”,是把参数放宽误当成了风险下降;反过来把“额度更高”直接读成“必然更危险”,同样忽略了有效清算阈值和实际借款水平。健康因子用有效加权清算阈值;同值借款不必更危险。